登記名義人となっている被相続人Aから相続人Bが相続により土地の所有権を取得した場合に、その相続登記をしないままに相続人Bが亡くなったときは、相続人Bをその土地の登記名義人とするための相続登記については、登録免許税が免税となります。(令和9年3月31日まで)
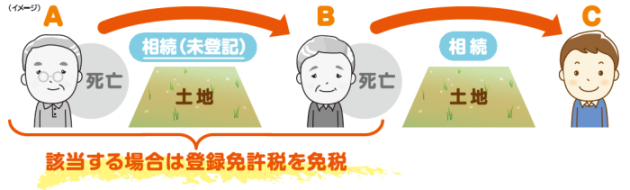
(出典)法務局ウェブサイト相続登記の登録免許税の免税措置について
※必ずしもCがその土地を相続している必要はなく、たとえばBが生前にその土地を第三者に売却していたとしても、一次相続についての相続登記の登録免許税は免税となります。また、個人が、令和9年3月31日までに、土地について相続による所有権の移転登記をする場合、不動産の価額が100万円以下であるときは免税となります。